Membantu Individu & Keluarga Mengambil Keputusan Keuangan Yang Bijak

Daftar Sesi Konsultasi Keuangan

Gratis!

Lintar Financial Blog

Mengapa Banyak Orang Gagal dalam Investasi?

Oleh Agus Helly, MM, CFP®, IFP®, CREC – Founder Lintar Financial

Bukan investasinya yang salah. Bisa jadi, kita yang belum siap menjadi investor

Gagal dalam Investasi

Ada satu hal menarik tentang investasi. Ketika investasi kita naik 20%, kita sering merasa pintar. Kita merasa keputusan kita tepat. Kita mulai percaya diri. Bahkan kadang mulai berpikir, “Kenapa tidak dari dulu saya investasi lebih banyak?” Tetapi ketika investasi turun 20%, cerita bisa berubah. Kita mulai panik. Kita mulai mencari siapa yang salah. Kita menyalahkan market, ekonomi, berita, pemerintah, bahkan orang yang dulu memberikan rekomendasi investasi tersebut. Padahal ada satu pertanyaan yang mungkin lebih penting: Jangan-jangan kita gagal bukan karena investasinya jelek, tetapi karena kita belum benar-benar memahami bagaimana menjadi seorang investor?

Investasi bukan sekadar memilih saham, reksa dana, obligasi, emas, atau properti. Investasi adalah permainan antara uang, waktu, risiko, ekspektasi, dan perilaku manusia. Dan sering kali, bagian terakhir itulah yang paling sulit.
Kita ingin hasil investasi, tetapi sering tidak siap menghadapi prosesnya

Kita semua tentu ingin uang berkembang. Tidak ada yang salah dengan itu. Kita ingin memiliki dana pensiun yang cukup. Ingin membiayai pendidikan anak. Ingin memiliki kebebasan finansial. Ingin membangun kekayaan dan meninggalkan sesuatu untuk keluarga.

Masalah muncul ketika kita menginginkan hasilnya, tetapi tidak siap menghadapi perjalanan menuju hasil tersebut. Kita ingin return tinggi, tetapi tidak siap melihat portfolio turun. Kita ingin investasi jangka panjang, tetapi setiap hari memeriksa harga. Kita ingin membeli ketika harga murah, tetapi justru takut ketika market benar-benar jatuh. Kita mengatakan siap mengambil risiko, sampai akhirnya risiko itu benar-benar datang. Di situlah investasi mulai menguji kita.

INVESTING atau TRADING? Jangan Sampai Salah Memainkan Permainannya

Gagal dalam Investasi

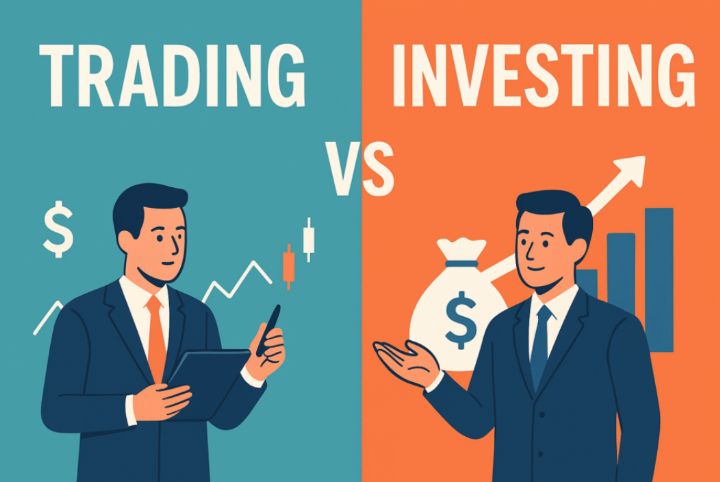
Salah satu sumber kebingungan terbesar adalah ketika orang tidak membedakan investing dengan trading. Keduanya sama-sama melibatkan pasar dan sama-sama bisa menghasilkan keuntungan maupun kerugian. Tetapi tujuan, cara berpikir, horizon waktu, dan sumber keuntungannya berbeda.
Investing

Investor membeli aset dengan keyakinan bahwa aset tersebut akan memberikan pertumbuhan nilai atau income dalam jangka waktu tertentu. Untuk saham, misalnya, seorang investor biasanya melihat:

  • Kualitas dan prospek bisnis,
  • Kemampuan perusahaan menghasilkan laba,
  • Cash flow,
  • Valuasi,
  • Fundamental ekonomi,
  • Dan apakah harga yang dibayar masuk akal untuk tujuan jangka panjang.

Investor tidak harus menghindari fluktuasi harga. Ia justru memahami bahwa harga pasar akan naik dan turun sepanjang perjalanan. Fokusnya: Apa yang saya miliki dan bagaimana nilainya berkembang dalam jangka panjang?

Trading

Trader memiliki pendekatan yang berbeda. Trader berusaha memperoleh keuntungan dari pergerakan harga dalam horizon yang relatif lebih pendek. Fokusnya dapat mencakup:

  • Price movement,
  • Momentum,
  • Volume,
  • Technical indicators,
  • Market sentiment,
  • Dan timing.

Pertanyaan trader lebih dekat kepada: Ke mana harga kemungkinan bergerak, dan kapan saya masuk serta keluar? Jadi, trading bukan versi “lebih cepat” dari investing. Ini permainan yang berbeda. Dan di sinilah banyak orang terjebak. Mereka membeli saham dengan mindset trader, tetapi mengaku sebagai investor. Ketika harga turun bilang: Saya investor jangka panjang. Ketika harga naik sedikit bilang: saya ambil profit dulu. Akhirnya tidak jelas sebenarnya strategi apa yang sedang dijalankan.

Tidak ada yang otomatis lebih baik

Ini juga perlu ditegaskan. Trading bukan berarti buruk. Investing juga bukan berarti selalu benar. Keduanya memiliki risiko. Trading membutuhkan disiplin yang sangat kuat, pemahaman terhadap risiko, kemampuan mengelola posisi, dan kesiapan menghadapi kerugian. Investing membutuhkan kesabaran, pemahaman fundamental, time horizon yang tepat, dan kemampuan bertahan menghadapi volatilitas. Masalahnya bukan: saya harus menjadi trader atau investor? Pertanyaan yang lebih penting adalah: saya sebenarnya sedang memainkan permainan yang mana?

Karena ketika strategi, ekspektasi, dan perilaku kita tidak konsisten, kita mudah membuat keputusan emosional. Dan ada satu hal lagi yang sering dilupakan: Trading tidak otomatis berarti lebih mudah karena waktunya lebih pendek. Justru karena horizon waktunya lebih pendek, keputusan harus dibuat lebih cepat dan risiko kesalahan timing menjadi lebih besar. Sementara investor jangka panjang mempunyai satu senjata yang tidak dimiliki trader jangka pendek dengan cara yang sama: waktu. Tetapi waktu hanya menjadi keuntungan kalau kita memang mampu menunggu.

Hal apa saja yang membuat seseorang gagal investasi?

Gagal dalam Investasi

1. Kita Berinvestasi Tanpa Tahu Untuk Apa

“Saya mau investasi.”
Pertanyaan berikutnya seharusnya bukan: Investasi apa yang bagus?
Tetapi: Investasi ini untuk apa?
Untuk pensiun 20 tahun lagi? Untuk pendidikan anak 10 tahun lagi? Untuk membeli rumah tiga tahun lagi? Atau sekadar ingin uang bertambah? Tujuan menentukan banyak hal: berapa lama kita berinvestasi, seberapa besar risiko yang masuk akal, dan kapan uang tersebut harus tersedia.

Uang yang akan digunakan tiga bulan lagi tidak seharusnya diperlakukan sama dengan uang yang baru akan digunakan 20 tahun lagi. Investasi tanpa tujuan membuat kita mudah berubah arah ketika market berubah. Hari ini berani. Besok takut. Lusa ikut rekomendasi orang lain. Akhirnya kita bukan sedang menjalankan strategi. Kita hanya sedang bereaksi.

2. Kita Terlalu Sibuk Mengejar Return

Ketika memilih investasi, pertanyaan yang paling sering muncul: Return-nya
berapa?
Jarang sekali kita bertanya: Risikonya apa?
Padahal keduanya tidak bisa dipisahkan. Kita semua mau return tinggi. Tetapi apakah kita siap ketika investasi tersebut turun 20%? 30%? Bahkan lebih? Inilah yang sering tidak kita hitung.

Kita berbicara tentang risk tolerance, yaitu seberapa besar penurunan yang secara psikologis mampu kita terima. Tetapi ada hal lain yang jauh lebih penting: risk capacity. Seberapa besar kerugian yang secara finansial benar-benar mampu kita tanggung? Seseorang mungkin berkata: Saya berani ambil risiko. Tetapi berani dan mampu adalah dua hal yang berbeda. Berani kehilangan Rp100 juta tidak sama dengan mampu kehilangan Rp100 juta.

3. Kita Sering Membeli Karena FOMO

Harga naik. Teman untung. Media sosial ramai. Influencer membicarakan sebuah saham atau aset. Lalu muncul perasaan: Kalau saya tidak masuk sekarang, saya akan ketinggalan. Ini yang disebut FOMO: Fear of Missing Out. Menariknya, manusia sering merasa lebih sakit karena kehilangan sebuah kesempatan daripada kehilangan uang. Akhirnya kita membeli bukan karena memahami aset tersebut. Kita membeli karena takut orang lain mendapatkan keuntungan sementara kita tidak. Masalahnya, ketika kita masuk karena FOMO, kita sering datang setelah cerita suksesnya sudah ramai. Dan ada satu kenyataan yang perlu kita terima: Ketika semua orang sudah membicarakan sebuah peluang, belum tentu kita sedang menemukan peluang. Bisa jadi kita sedang menjadi orang terakhir yang mengetahuinya.

4. Kita Membeli Sesuatu yang Tidak Kita Pahami

“Saham ini bagus.”
“Reksa dana ini tahun lalu return-nya tinggi.”
“Teman saya sudah untung banyak.”
“Influencer itu bilang prospeknya bagus.”
Lalu kita membeli.
Pertanyaannya: Apakah kita tahu apa yang sebenarnya kita beli?
Kalau kita membeli saham, apakah kita memahami bisnis perusahaan tersebut? Kalau membeli obligasi, apakah kita memahami risiko penerbit dan jatuh temponya? Kalau membeli reksa dana, apakah kita tahu aset apa yang ada di dalamnya dan bagaimana risikonya? Kalau membeli properti, apakah kita memahami cash flow, biaya, likuiditas, dan potensi risikonya? Kalau jawabannya tidak, kita sebenarnya bukan sedang berinvestasi berdasarkan pemahaman. Kita sedang meminjam keyakinan orang lain. Dan ketika harga turun, keyakinan itu biasanya ikut hilang. Karena sejak awal, kita sendiri tidak pernah benar-benar tahu mengapa kita membeli.

IHSG 2026 Memberikan Kita Pelajaran yang Sangat Nyata

Kita tidak perlu mencari contoh yang jauh. Lihat saja IHSG tahun ini. Di awal 2026, IHSG sempat berada di atas 9.000, bahkan mencapai sekitar 9.134 pada Januari. Beberapa bulan kemudian, indeks mengalami tekanan yang sangat dalam dan sempat berada di sekitar 5.324 pada Juni. Kemudian pasar mulai bangkit dan pada 8 September 2026 IHSG berada di sekitar 6.686. Dalam satu tahun kita melihat sesuatu yang sangat manusiawi: Greed, Fear, Panic, and Hope.
Pertanyaannya bukan hanya: Mengapa IHSG turun?
Pertanyaan yang lebih menarik adalah: Apa yang kita lakukan ketika IHSG turun?
Ketika market berada di atas 9.000, sangat mudah mengatakan: Saya investor jangka panjang. Tetapi ketika portfolio turun 20%, 30%, atau lebih, barulah kita mengetahui apakah kalimat tersebut benar. Investor yang matang bukan berarti tidak pernah takut. Mereka hanya tidak membiarkan rasa takut mengambil alih keputusan.

5. Kita Menggunakan Uang yang Sebenarnya Tidak Boleh Rugi

Ini salah satu kesalahan paling fundamental. Dana darurat dimasukkan ke investasi berisiko. Uang sekolah anak tahun depan masuk ke aset yang volatil. Uang untuk membeli rumah beberapa bulan lagi dipaksa “bekerja” di pasar saham. Kemudian ketika market turun: Kenapa saya rugi? Masalahnya mungkin bukan investasinya. Masalahnya adalah uang tersebut ditempatkan di tempat yang salah. Uang yang akan dibutuhkan dalam waktu dekat membutuhkan kepastian dan likuiditas yang berbeda dengan uang yang baru akan digunakan 10 atau 20 tahun lagi. Karena ketika kita terpaksa menjual investasi saat market sedang jatuh, kita bisa mengubah temporary loss menjadi permanent loss. Maka sebelum bertanya: investasi apa yang paling menguntungkan, tanyakan dulu: Uang ini boleh berfluktuasi atau tidak?

6. Kita Terlalu Sering Melakukan Sesuatu

Ada investor yang setiap hari melihat portfolio. Market turun sedikit, jual. Naik sedikit, beli. Ada berita baru, switching. Ada rekomendasi baru, ganti strategi. Kita sering merasa bahwa investor yang aktif berarti investor yang serius. Padahal, aktif tidak selalu berarti produktif. Investasi jangka panjang membutuhkan disiplin. Kadang keputusan terbaik memang melakukan sesuatu. Tetapi kadang keputusan terbaik adalah: tidak melakukan apa-apa. Bukan berarti kita harus pasif selamanya. Kalau fundamental berubah, tujuan berubah, kondisi keuangan berubah, atau asset allocation sudah tidak sesuai, tentu kita perlu melakukan penyesuaian. Tetapi perubahan harus berasal dari strategi, bukan sekadar reaksi terhadap noise.

7. Pada Akhirnya, Kita Sering Gagal Mengenal Diri Sendiri

Ini mungkin bagian yang paling tidak nyaman. Kita sering berpikir investasi adalah tentang memahami market. Padahal sebagian besar masalah kita justru muncul ketika market tidak sesuai dengan harapan. Kita tahu bahwa FOMO itu buruk. Kita tahu diversifikasi itu penting. Kita tahu investasi membutuhkan waktu. Kita tahu jangan panik ketika market turun. Kita tahu jangan mengejar return tanpa memahami risiko. Tetapi mengetahui sesuatu tidak otomatis membuat kita mampu melakukannya. Karena investasi mempertemukan logika dengan emosi. Dan ketika uang kita sendiri yang dipertaruhkan, maka emosi bisa menjadi sangat kuat. Maka mungkin sebelum bertanya: Investasi apa yang cocok untuk saya? Kita perlu bertanya: Saya ini orang seperti apa ketika investasi saya turun 30%? Apakah saya tetap tenang? Apakah saya memahami alasan saya membeli? Apakah saya masih memiliki cash untuk kebutuhan hidup? Apakah saya punya waktu yang cukup untuk menunggu? Atau saya akan panik dan menjual semuanya?

Jawaban atas pertanyaan itu jauh lebih penting daripada sekadar mengetahui seberapa agresif profil risiko kita di atas kertas.

Jadi, Apakah Investasi Membuat Kita Kaya? Bisa

Gagal dalam Investasi

Tetapi investasi bukan mesin untuk menjadi kaya dengan instan. Investasi lebih tepat dipahami sebagai alat untuk mengembangkan kekayaan yang kita bangun dari income, bisnis, pekerjaan, dan keputusan finansial yang baik. Ada empat bahan penting: Modal, Return, Waktu, dan Disiplin.

Dan biasanya, orang tidak menjadi kaya hanya karena menemukan satu investasi yang menghasilkan return luar biasa. Mereka membangun kekayaan melalui proses yang jauh lebih membosankan: earn → save → invest → compound → repeat. Itulah sebabnya investasi bukan tentang mencari “jackpot”. Investasi adalah tentang memberikan waktu kepada uang untuk berkembang.
Lalu, Bagaimana dengan Investasi Menggunakan Utang?

Ini juga perlu dibicarakan. Secara teknis, orang memang bisa berinvestasi menggunakan utang. Tetapi risikonya menjadi jauh lebih besar. Ketika kita menggunakan uang sendiri: investasi turun → nilai aset turun. Ketika menggunakan utang: investasi turun → aset turun, tetapi utang tetap harus dibayar.

Bunga tidak ikut turun hanya karena investasi kita turun. Itulah mengapa leverage dapat memperbesar keuntungan sekaligus memperbesar kerugian. Ada perbedaan antara menggunakan utang untuk aset produktif yang menghasilkan cash flow dengan menggunakan utang untuk mengejar kenaikan harga aset yang belum pasti. Namun prinsip sederhananya tetap: Jangan menggunakan kewajiban yang pasti untuk mengejar keuntungan yang tidak pasti tanpa memahami kemampuan kita menanggung risikonya.

Ketika Investasi Turun, Apa yang Dilakukan Investor yang Matang?

Mereka tidak mencoba menghilangkan rasa takut. Mereka membuat sistem agar rasa takut tidak mengendalikan keputusan. Mereka memiliki: tujuan yang jelas, time horizon yang realistis, asset allocation yang sesuai, dana untuk kebutuhan jangka pendek, dan pemahaman terhadap apa yang mereka beli.

Ketika market jatuh, mereka tidak langsung bertanya: Bagaimana supaya saya tidak rugi? Mereka bertanya: Apa yang sebenarnya berubah? Apakah fundamental investasinya berubah? Apakah tujuan saya berubah? Apakah kebutuhan uang saya berubah? Atau hanya harga pasar yang sedang berubah? Itu pertanyaan yang berbeda. Dan perbedaan pertanyaan sering kali menghasilkan perbedaan keputusan.

Jangan Takut pada Market. Takutlah pada Ketidaksiapan Kita.

Pasar saham akan naik. Pasar saham akan turun. Ekonomi akan berubah. Suku bunga akan berubah. Geopolitik akan berubah. Sentimen investor akan berubah. Tidak ada seorang pun yang bisa mengendalikan semuanya. Bahkan investor terbaik di dunia pun tidak bisa mengetahui dengan pasti apa yang akan terjadi besok. Yang bisa kita kendalikan adalah: berapa banyak yang kita investasikan, uang apa yang kita investasikan, berapa lama kita bisa menunggu, berapa besar risiko yang kita ambil, dan bagaimana kita bereaksi ketika kenyataan berbeda dari harapan. Itulah mengapa investasi sebenarnya bukan hanya tentang money management. Ia juga tentang self-management.

Jadi, Mengapa Banyak Orang Gagal dalam Investasi?

Gagal dalam Investasi

Jawabannya bukan karena mereka memilih investasi yang salah. Mereka: tidak punya tujuan, mengejar return, terjebak FOMO, tidak memahami apa yang dibeli, menggunakan uang yang seharusnya tidak boleh rugi, mengambil risiko yang sebenarnya tidak mampu mereka tanggung, terlalu reaktif terhadap market, dan pada akhirnya tidak mengenal dirinya sendiri.

Investor yang berhasil bukanlah orang yang selalu benar. Ia juga akan membuat kesalahan. Ia juga akan mengalami kerugian. Ia juga akan berada di market yang buruk. Tetapi ia memiliki sesuatu yang jauh lebih penting: rencana yang cukup kuat untuk tetap berjalan ketika keadaan tidak berjalan sesuai rencana. Dan mungkin inilah definisi investasi yang lebih dewasa: Bukan bagaimana mendapatkan keuntungan sebesar-besarnya. Tetapi bagaimana membangun kekayaan tanpa menghancurkan kehidupan finansial kita dalam prosesnya. Karena pada akhirnya, kita tidak perlu selalu benar untuk berhasil dalam investasi. Kita hanya perlu cukup disiplin untuk tidak menghancurkan diri sendiri ketika kita salah.
Artikel ini merupakan bagian dari topik yang diangkat dalam program “Smart Financial Wisdom”, podcast edukasi keuangan bersama Smart FM Jakarta yang membahas isu ekonomi, personal finance, dan psychology of money dengan pendekatan yang ringan, relevan, dan berbasis data. Tonton siarannya di link ini: “Tonton siaran-nya di YouTube Smart Financial Wisdom“

Setiap individu dan keluarga memiliki struktur keuangan yang berbeda, dan keputusan yang tepat tidak selalu sama untuk semua orang. Jika Anda ingin memahami posisi keuangan Anda saat ini, serta langkah yang paling tepat untuk menjaga dan mengembangkan keuangan Anda, diskusi yang terarah dapat menjadi langkah awal yang baik, team Lintar Financial siap membantu Anda melihat gambaran yang lebih utuh dan terstruktur. Silakan hubungi kami melalui email, whatsApp, atau instagram kami.

Tentang Penulis
Agus Helly, MM, CFP®, IFP, CREC

Founder Lintar Financial
Agus Helly adalah seorang Certified Financial Planner dan financial educator dengan pengalaman lebih dari 20 tahun di industri keuangan. Ia memiliki latar belakang profesional di perbankan dan asuransi internasional seperti Citibank, Standard Chartered Bank, Tokio Marine, dan Commonwealth Bank.

Agus Helly adalah award-winning mentor selama 5 tahun berturut-turut untuk program pelatihan & sertifikasi perencanaan keuangan Indonesia yang disupport oleh Financial Planning Standard Board (FPSB) Indonesia. Melalui Lintar Financial, Agus Helly berfokus pada edukasi keuangan, pendampingan perencanaan keuangan, mentoring sertifikasi profesi, serta advisory bagi individu, profesional, keluarga, dan organisasi agar memiliki struktur keuangan yang lebih sehat, sadar, dan berorientasi jangka panjang.

Bermanfaat? Bagikan ke Temanmu:

Facebook
Twitter
LinkedIn
WhatsApp
Email

Leave a Reply

Your email address will not be published. Required fields are marked *

Mulai Upgrade Skill Finansialmu Hari Ini

Upgrade pemahaman keuanganmu dengan bimbingan mentor berpengalaman dan materi yang mudah dipahami. Mulai langkahmu menuju sertifikasi profesional sekarang.