Membantu Individu & Keluarga Mengambil Keputusan Keuangan Yang Bijak

Daftar Sesi Konsultasi Keuangan

Gratis!

Lintar Financial Blog

Lifestyle Downgrade: Berani Hidup Lebih Sederhana

Oleh Agus Helly, MM, CFP®, IFP®, CREC – Founder Lintar Financial

Apakah kita sedang mengalami kemunduran, atau justru sedang mengambil kembali kendali atas hidup kita?

Belakangan ini, sebuah pertanyaan menarik ramai diperbincangkan di media sosial:
“Seberapa downgrade hidup kamu saat ini?”
Ada yang mulai mengurangi nongkrong di kafe, lebih sering memasak di rumah, menunda membeli gadget baru, mengurangi belanja impulsif, atau memilih liburan yang lebih sederhana.

Sekilas, perubahan ini mungkin terlihat seperti kemunduran gaya hidup. Namun, benarkah demikian? Bagaimana jika hidup lebih sederhana justru merupakan tanda bahwa seseorang semakin memahami prioritasnya?

Ketika penghasilan meningkat, mengapa pengeluaran ikut meningkat?

Lifestyle Downgrade

Kita sering menganggap bahwa semakin tinggi penghasilan, semakin baik pula kualitas hidup yang seharusnya kita miliki. Gaji naik, kendaraan ingin lebih bagus. Pendapatan bertambah, frekuensi liburan meningkat. Gadget baru diluncurkan, kita merasa perlu menggantinya meskipun perangkat lama masih berfungsi dengan baik. Tanpa disadari, standar hidup terus meningkat mengikuti kemampuan kita untuk membayar.

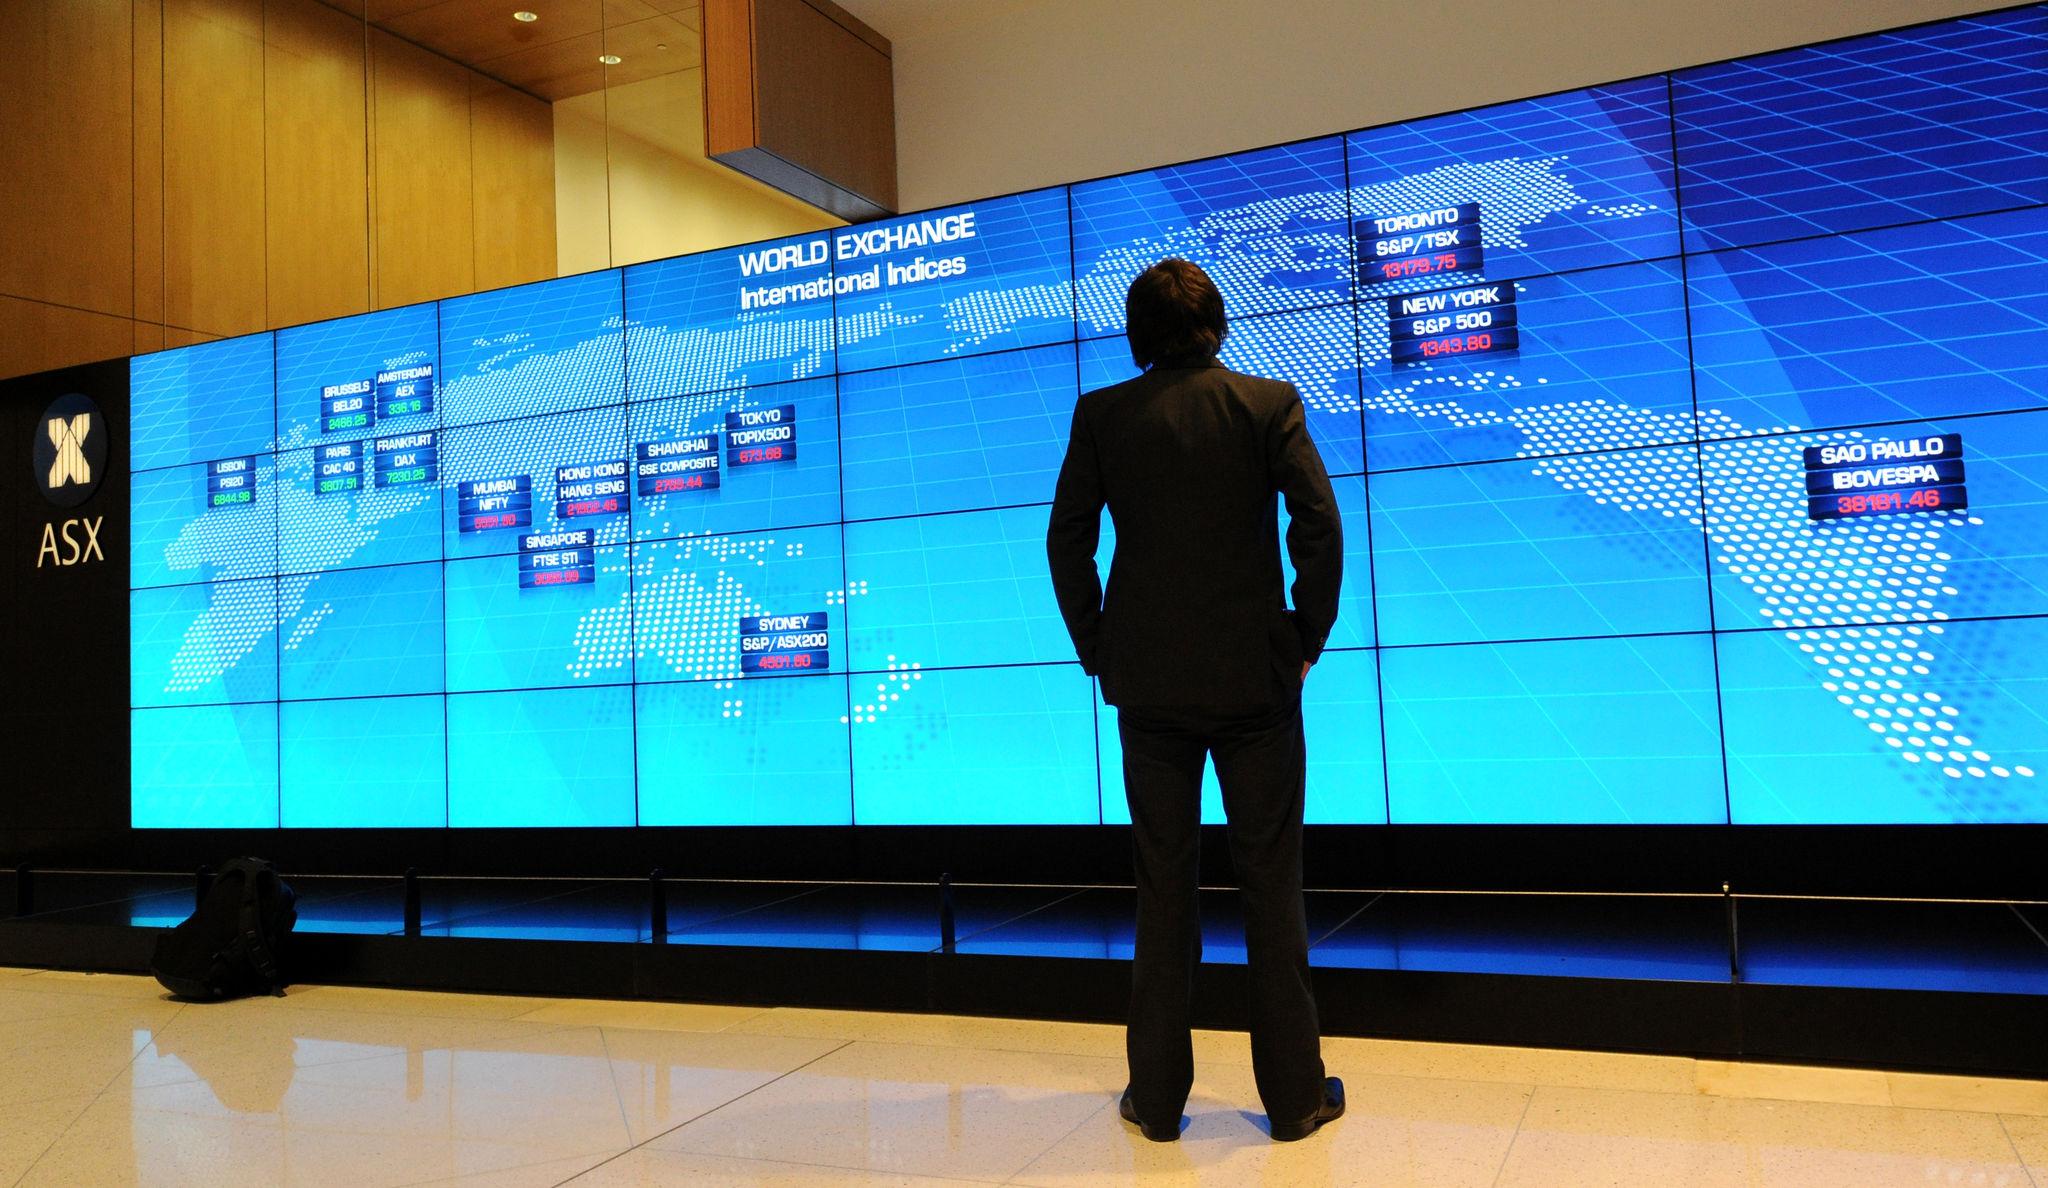
Dalam ilmu keuangan pribadi, fenomena ini dikenal sebagai lifestyle inflation, yaitu kenaikan pengeluaran seiring meningkatnya penghasilan. Masalahnya bukan karena kita menikmati hasil kerja keras. Kita tentu berhak menikmati hidup. Masalah muncul ketika setiap kenaikan penghasilan selalu diikuti kenaikan pengeluaran, sehingga kemampuan menabung, membangun aset, dan mempersiapkan masa depan tidak pernah berkembang secara berarti. Kita mungkin menghasilkan lebih banyak uang, tetapi belum tentu memiliki lebih banyak kebebasan finansial.
Mengapa kita perlu lebih bijak menghadapi masa depan?

Lifestyle Downgrade

Mari kita melihat data ekonomi, bukan untuk menakut-nakuti diri sendiri, melainkan untuk memahami mengapa ketahanan finansial semakin penting.
1. Ekonomi global: masih tumbuh, tetapi penuh risiko

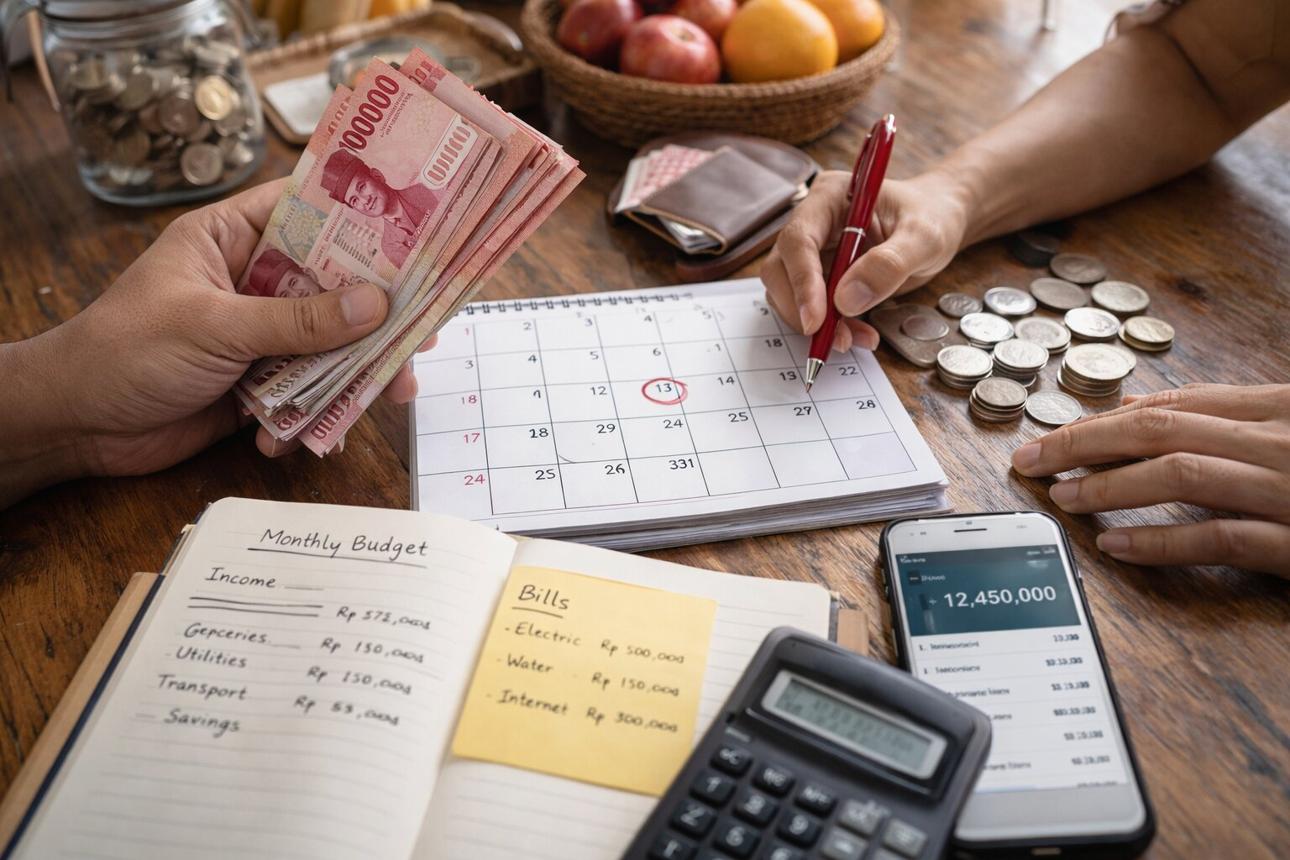
Dalam World Economic Outlook Oktober 2026, International Monetary Fund (IMF) memproyeksikan pertumbuhan ekonomi global sebesar 3,1% pada 2026, dengan inflasi global diproyeksikan mencapai 4,7%. IMF juga menyoroti berbagai risiko, termasuk konflik geopolitik, ketegangan perdagangan, kerentanan fiskal, dan ketidakpastian terkait investasi kecerdasan buatan (AI).
Sumber: IMF — World Economic Outlook, October 2026

Angka tersebut tidak berarti dunia pasti mengalami krisis. Namun, proyeksi ini mengingatkan kita bahwa pertumbuhan ekonomi tidak menghilangkan seluruh risiko yang dapat memengaruhi pekerjaan, bisnis, investasi, dan daya beli masyarakat.

2. Indonesia: inflasi perlu diperhatikan

Lifestyle Downgrade

Badan Pusat Statistik (BPS) melaporkan bahwa inflasi Indonesia pada September 2026 mencapai 3,28% secara tahunan (year-on-year) dan 0,30% secara bulanan (month-on-month).
Sumber: BPS — Inflasi September 2026

Apa artinya bagi keuangan pribadi?
Secara sederhana, inflasi berarti harga barang dan jasa secara umum meningkat. Dampaknya terhadap setiap rumah tangga bisa berbeda, bergantung pada jenis pengeluaran dan pola konsumsi masing-masing. Ketika harga kebutuhan meningkat, ruang untuk menabung bisa semakin sempit apabila penghasilan tidak bertambah sebanding. Karena itu, evaluasi pengeluaran menjadi penting, bukan karena kita harus berhenti menikmati hidup, tetapi agar uang yang kita miliki tetap mampu memenuhi kebutuhan hari ini dan tujuan masa depan.
3. Indonesia: pertumbuhan ekonomi belum tentu dirasakan sama oleh semua kelompok

Dalam laporan data visual pada 23 Oktober 2026, Dewan Ekonomi Nasional menyampaikan bahwa ekonomi Indonesia pada triwulan III 2026 masih tumbuh kuat. Namun, indikator hingga September menunjukkan adanya tekanan terhadap konsumsi kelompok menengah-bawah, di tengah risiko eksternal dan keterbatasan ruang kebijakan yang perlu diwaspadai.
Sumber: Dewan Ekonomi Nasional — Laporan Data Visual Oktober 2026

Temuan ini penting karena pertumbuhan ekonomi nasional tidak otomatis berarti semua rumah tangga memiliki tingkat keamanan finansial yang sama. Ada orang yang masih berjuang memenuhi kebutuhan dasar. Ada pula yang penghasilannya relatif tinggi, tetapi memiliki cicilan besar dan pengeluaran rutin yang terus meningkat.

Situasinya berbeda, tetapi keduanya memiliki kepentingan yang sama: menjaga agar keuangan tetap mampu menghadapi perubahan. Kita tidak perlu hidup dalam ketakutan terhadap masa depan. Namun, kita juga tidak seharusnya menganggap kondisi keuangan hari ini akan selalu bertahan.

Lifestyle downgrade bukan berarti hidup lebih buruk

Ada perbedaan besar antara hidup sederhana karena terpaksa dan hidup sederhana karena pilihan. Seseorang yang terpaksa mengurangi pengeluaran karena kehilangan pekerjaan tentu menghadapi situasi yang berbeda dari seseorang yang secara sadar memilih mengurangi konsumsi agar memiliki lebih banyak waktu, kebebasan, dan ketenangan. Keduanya tidak seharusnya dinilai hanya dari penampilan luarnya.

Lifestyle downgrade yang sehat bukan berarti berhenti menikmati hidup, selalu memilih barang termurah, atau mengorbankan kesehatan dan kebutuhan keluarga. Sebaliknya, ini adalah proses mengevaluasi kembali pengeluaran kita:

  • Apakah barang yang ingin kita beli benar-benar kita butuhkan?
  • Apakah pengeluaran tersebut memberi nilai yang sepadan dengan uang yang
    kita keluarkan?
  • Apakah kita membeli karena memang menginginkannya, atau karena ingin
    mengikuti standar orang lain?
  • Apakah gaya hidup kita mendukung tujuan keuangan jangka panjang?

Pertanyaan-pertanyaan ini membantu kita membedakan antara pengeluaran yang benar-benar meningkatkan kualitas hidup dan pengeluaran yang hanya mempertahankan citra.

Apakah kita membeli karena membutuhkan, atau karena ingin diakui?

Lifestyle Downgrade

Media sosial membuat kita semakin mudah melihat kehidupan orang lain: restoran yang mereka kunjungi, barang yang mereka gunakan, perjalanan yang mereka lakukan, dan pengalaman yang mereka bagikan. Tanpa disadari, kita dapat mulai membandingkan kehidupan kita dengan potongan kehidupan orang lain yang ditampilkan di layar. Kita mungkin merasa perlu memiliki barang yang sama, mengunjungi tempat yang sama, atau menjalani gaya hidup serupa agar tidak merasa tertinggal. Padahal, kita tidak mengetahui keseluruhan kondisi keuangan di balik apa yang terlihat. Kita tidak tahu apakah barang tersebut dibeli dengan uang tunai, menggunakan cicilan, atau justru mengorbankan tujuan keuangan lainnya. Jangan sampai kita mengorbankan ketenangan finansial hanya untuk mempertahankan standar hidup yang sebenarnya tidak pernah kita butuhkan. Kita boleh terinspirasi oleh orang lain. Namun, keputusan keuangan tetap harus sesuai dengan kemampuan, prioritas, dan tujuan hidup kita sendiri. Bahkan orang yang sudah mapan secara finansial perlu mengevaluasi gaya hidupnya

Pembicaraan tentang hidup sederhana sering kali dianggap hanya relevan bagi mereka yang berpenghasilan terbatas. Padahal, orang dengan penghasilan tinggi, aset yang cukup, atau pekerjaan yang stabil juga perlu mengevaluasi gaya hidupnya. Mengapa? Karena kemampuan membeli sesuatu tidak otomatis berarti kita perlu membelinya. Seseorang bisa memiliki pendapatan besar, tetapi juga memiliki pengeluaran tetap yang sangat tinggi. Ia mungkin terlihat mapan, tetapi merasa tidak memiliki banyak pilihan karena harus terus mempertahankan standar hidup tertentu. Sebaliknya, seseorang dengan gaya hidup yang lebih sederhana mungkin memiliki ruang lebih besar untuk mengambil keputusan: memilih pekerjaan yang lebih sesuai dengan nilai hidupnya, memulai bisnis, membantu keluarga, atau mengambil waktu untuk dirinya sendiri.

Tentu saja, aset, pendapatan, kewajiban, dan kebutuhan setiap orang berbeda. Hidup sederhana bukan resep yang sama untuk semua orang. Namun, bagi siapa pun, kemampuan untuk memilih tanpa tekanan keuangan merupakan bentuk kebebasan yang berharga.
Tiga langkah sederhana untuk memulai

Kita tidak perlu mengubah seluruh kehidupan dalam satu malam. Mulailah dari keputusan yang realistis.

  1. Kurangi yang tidak terlalu berarti.
    Evaluasi langganan yang jarang digunakan, pembelian impulsif, atau kebiasaan belanja yang tidak lagi memberikan manfaat berarti.
  2. Pertahankan yang benar-benar bernilai.
    Jangan memangkas pengeluaran secara membabi buta. Kesehatan, pendidikan, kebutuhan dasar, hubungan keluarga, dan pengalaman yang bermakna tetap memiliki tempat penting dalam kehidupan.
  3. Arahkan uang yang dihemat pada tujuan yang jelas.
    Uang yang tidak jadi dibelanjakan akan lebih bermanfaat jika dialokasikan untuk dana darurat, mengurangi utang, menabung, berinvestasi sesuai profil risiko, atau mempersiapkan tujuan masa depan.

Dengan demikian, menyederhanakan gaya hidup bukan sekadar mengeluarkan uang lebih sedikit. Kita sedang mengarahkan uang menuju hal-hal yang lebih penting.

Pada akhirnya, apa arti kemajuan bagi kita?

Lifestyle Downgrade

Mungkin selama ini kita mengukur kemajuan dari rumah yang lebih besar, kendaraan yang lebih bagus, barang yang lebih mahal, atau pengalaman yang semakin eksklusif. Tidak ada yang salah dengan semua itu selama sesuai dengan kemampuan dan prioritas kita. Namun, ada ukuran kemajuan lain yang tidak kalah penting: memiliki dana darurat yang memadai, tidak dikejar cicilan, mampu menghadapi pengeluaran tak terduga, dan memiliki kebebasan untuk mengambil keputusan tanpa selalu dihantui kekhawatiran finansial.

Terkadang, kemajuan bukan tentang menambah sesuatu ke dalam hidup kita. Kemajuan justru datang ketika kita berani mengurangi hal-hal yang tidak lagi memberi nilai berarti. Lifestyle downgrade bukan tentang menjadi lebih miskin. Ini tentang memberi ruang bagi kebebasan, pilihan, dan ketenangan pikiran. Sebab, pada akhirnya, kekayaan bukan hanya tentang seberapa banyak yang bisa kita beli, tetapi juga seberapa tenang kita menjalani hidup tanpa harus terus membuktikan sesuatu kepada orang lain.
Artikel ini merupakan bagian dari topik yang diangkat dalam program “Smart Financial Wisdom”, podcast edukasi keuangan bersama Smart FM Jakarta yang membahas isu ekonomi, personal finance, dan psychology of money dengan pendekatan yang ringan, relevan, dan berbasis data. Tonton siarannya di link ini: “Tonton siaran-nya di YouTube Smart Financial Wisdom“

Setiap individu dan keluarga memiliki struktur keuangan yang berbeda, dan keputusan yang tepat tidak selalu sama untuk semua orang. Jika Anda ingin memahami posisi keuangan Anda saat ini, serta langkah yang paling tepat untuk menjaga dan mengembangkan keuangan Anda, diskusi yang terarah dapat menjadi langkah awal yang baik, team Lintar Financial siap membantu Anda melihat gambaran yang lebih utuh dan terstruktur. Silakan hubungi kami melalui email, whatsApp, atau instagram kami.

Tentang Penulis
Agus Helly, MM, CFP®, IFP, CREC

Founder Lintar Financial
Agus Helly adalah seorang Certified Financial Planner dan financial educator dengan pengalaman lebih dari 20 tahun di industri keuangan. Ia memiliki latar belakang profesional di perbankan dan asuransi internasional seperti Citibank, Standard Chartered Bank, Tokio Marine, dan Commonwealth Bank.

Agus Helly adalah award-winning mentor selama 5 tahun berturut-turut untuk program pelatihan & sertifikasi perencanaan keuangan Indonesia yang disupport oleh Financial Planning Standard Board (FPSB) Indonesia. Melalui Lintar Financial, Agus Helly berfokus pada edukasi keuangan, pendampingan perencanaan keuangan, mentoring sertifikasi profesi, serta advisory bagi individu, profesional, keluarga, dan organisasi agar memiliki struktur keuangan yang lebih sehat, sadar, dan berorientasi jangka panjang.

Bermanfaat? Bagikan ke Temanmu:

Facebook
Twitter
LinkedIn
WhatsApp
Email

Leave a Reply

Your email address will not be published. Required fields are marked *

Mulai Upgrade Skill Finansialmu Hari Ini

Upgrade pemahaman keuanganmu dengan bimbingan mentor berpengalaman dan materi yang mudah dipahami. Mulai langkahmu menuju sertifikasi profesional sekarang.